
Odczytywanie paragonów z NIP do KSeF: zasady dla firm
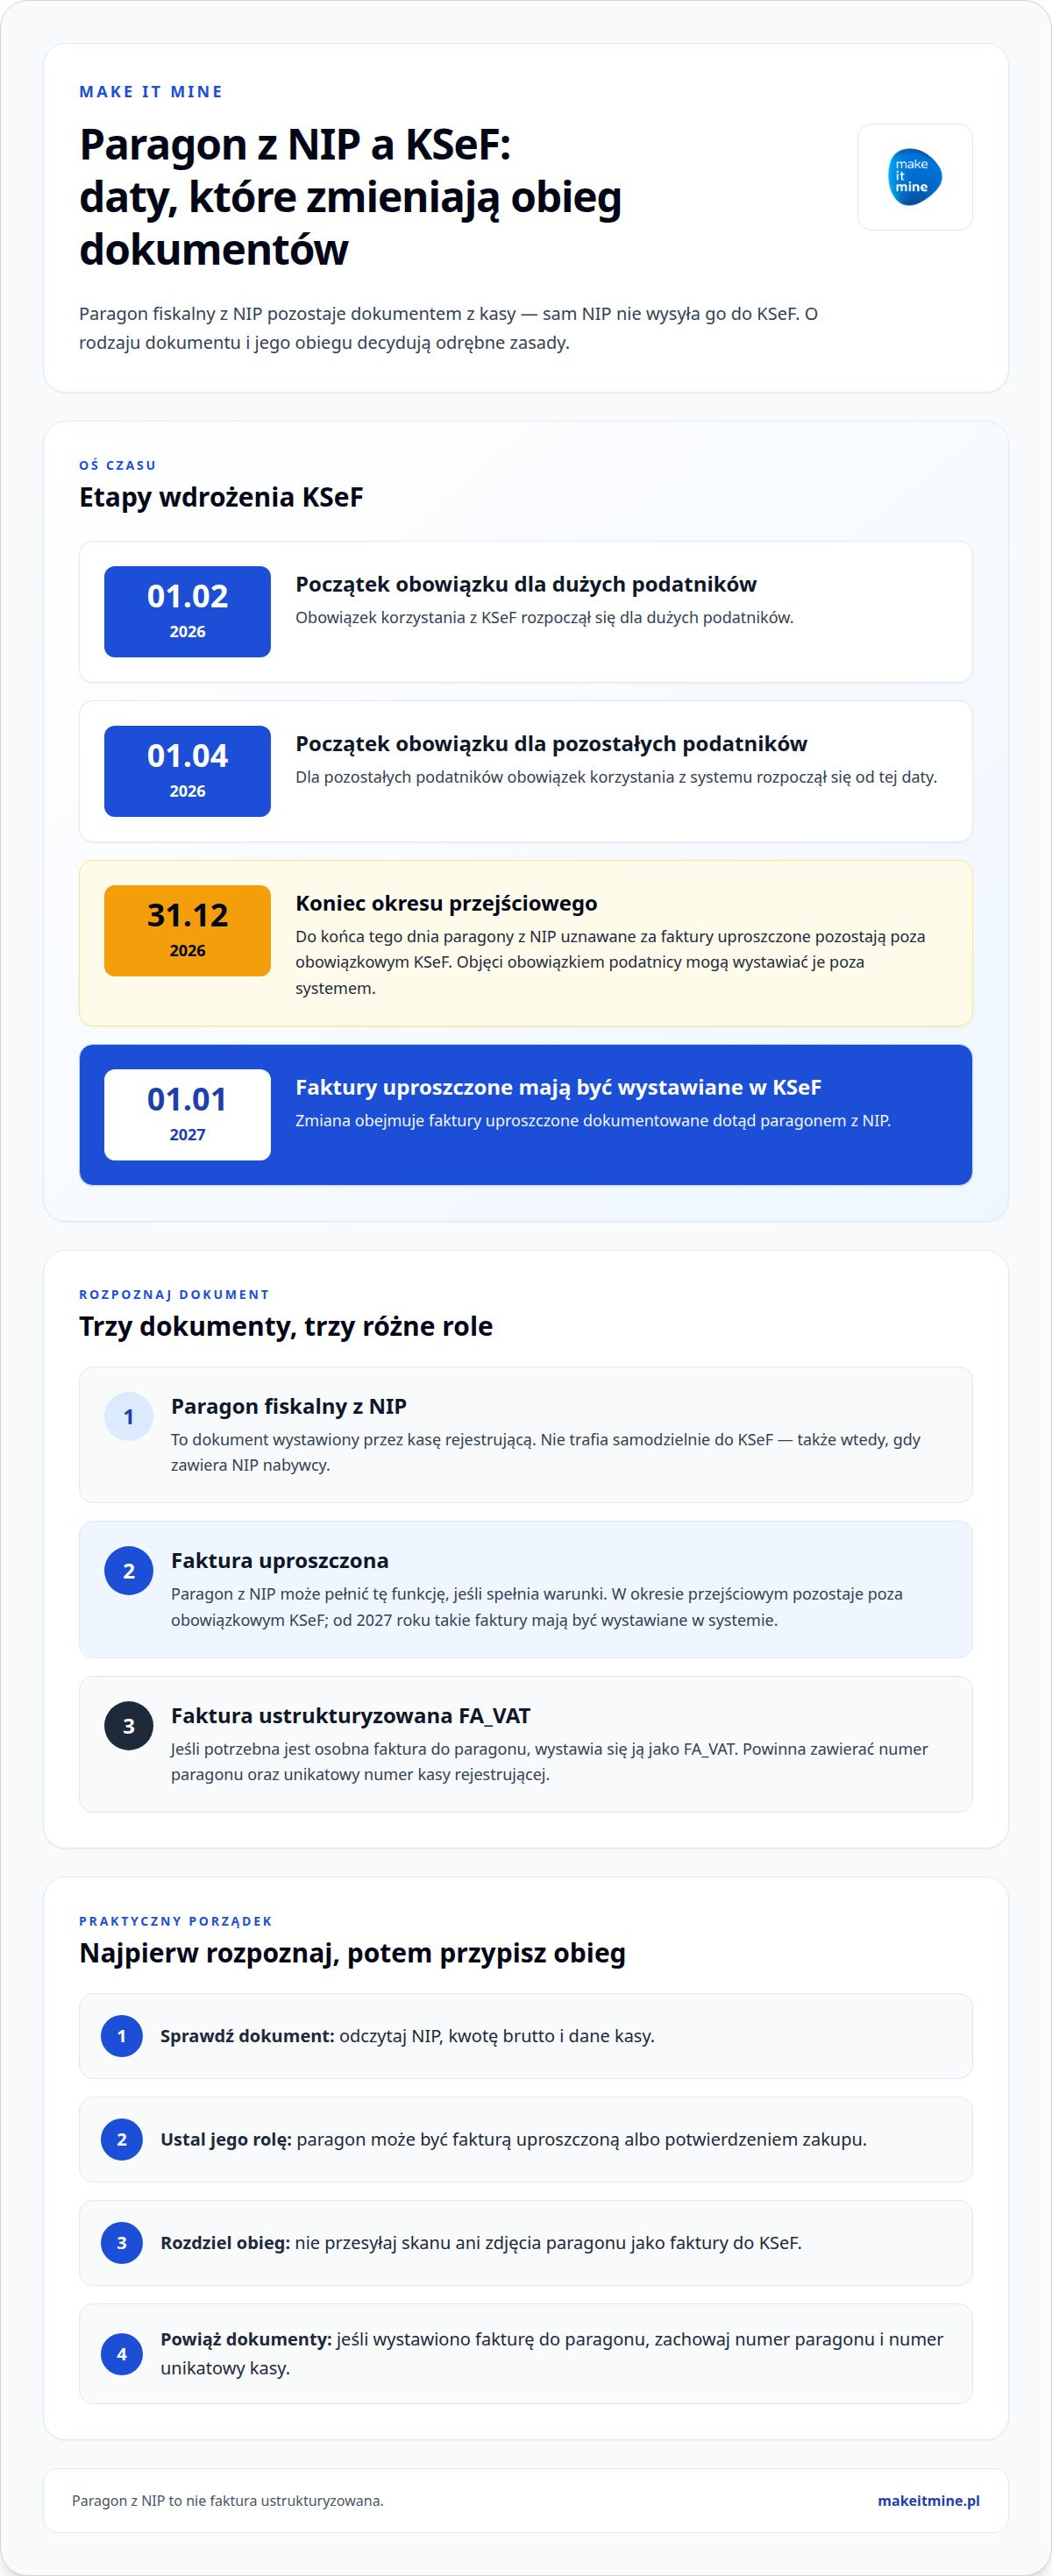
Paragon fiskalny z NIP nie trafia do KSeF, nawet jeśli pełni funkcję faktury uproszczonej. Przy odczytywaniu paragonów z NIP do KSeF kluczowa jest kwota: paragon do 450 zł brutto może być fakturą uproszczoną i do 31 grudnia 2026 roku pozostaje poza obowiązkowym systemem. Od 1 stycznia 2027 roku faktury uproszczone dokumentowane dotąd paragonem z NIP mają być wystawiane w KSeF.
To rozróżnienie łatwo przeoczyć, gdy w firmie codziennie pojawiają się paragony i faktury. Sam NIP na paragonie nie oznacza, że dokument został wysłany do KSeF ani że zawsze trzeba wystawić do niego osobną fakturę.
Dowiesz się, kiedy paragon z NIP jest fakturą uproszczoną, kiedy potrzebna jest faktura ustrukturyzowana i co zmieniają przepisy przejściowe. Wyjaśniamy też, jak porządkować takie dokumenty w firmowym obiegu, by sprawniej przekazywać je do rozliczenia i ograniczyć ręczne przepisywanie danych.
Spis treści
Paragon z NIP a KSeF - czy i kiedy potrzebna jest faktura?
Paragon z NIP może sam dokumentować zakup albo stanowić podstawę do wystawienia faktury. Decydują kwota, dane nabywcy i zasady obowiązujące w danym okresie.
Paragon z NIP jako faktura uproszczona
Paragon z NIP jest fakturą uproszczoną, gdy nabywca podał NIP przy zakupie, a kwota nie przekracza 450 zł brutto. Nie musi zawierać nazwiska ani adresu nabywcy. Dzięki temu może dokumentować zakup towarów bez dodatkowej faktury. Powyżej tego limitu sprzedawca wystawia fakturę do paragonu, a NIP na fakturze musi być taki sam jak na paragonie. Ustawa o VAT dopuszcza pominięcie niektórych danych także wtedy, gdy należność nie przekracza 100 euro i została określona w euro.
Faktury uproszczone i paragony w okresie wdrażania KSeF
W okresie przejściowym paragon z NIP uznany za fakturę uproszczoną nie trafia do obowiązkowego KSeF. Od 1 lutego do 31 grudnia 2026 roku podatnicy objęci obowiązkiem mogą wystawiać takie paragony poza systemem. Od 1 stycznia 2027 roku faktury uproszczone dokumentowane paragonem z NIP mają być wystawiane w KSeF. Ta zmiana dotyczy ewidencji i obiegu dokumentów, dlatego rozróżnij paragon od faktury ustrukturyzowanej już przy przyjmowaniu zakupów.
Wprowadzanie i księgowanie paragonu w KSeF
Samego paragonu nie wprowadza się do KSeF. Jeśli potrzebna jest faktura, wystaw ją jako fakturę ustrukturyzowaną FA_VAT. Powinna zawierać unikatowy numer kasy rejestrującej oraz numer paragonu. Dane możesz wprowadzić ręcznie albo przygotować fakturę w programie księgowym.
Po wdrożeniu KSeF można odliczyć VAT z ważnego paragonu pełniącego funkcję faktury uproszczonej. W ewidencji JPK_V7 fakturę dotyczącą sprzedaży udokumentowanej paragonem oznacza się kodem FP, a sprzedaż z kasy wykazuje na podstawie raportu fiskalnego RO. Błędny NIP albo dodatkowa standardowa faktura do tej samej transakcji mogą wymagać korekty. KSeF nie sprawdza, czy wybór dokumentu był prawidłowy ani czy jego dane odpowiadają transakcji.
Czy paragon z NIP trafia do KSeF
Nie. KSeF obsługuje faktury ustrukturyzowane, a nie paragony fiskalne, także te zawierające NIP nabywcy. Numer identyfikacyjny na wydruku nie wysyła dokumentu do systemu i sam nie tworzy w nim faktury. Odczytywanie paragonów z NIP do KSeF zaczyna się od rozpoznania rodzaju dokumentu. Oddziel zapis zakupu od wystawienia faktury: paragon pozostaje dokumentem z kasy, a faktura ustrukturyzowana jest osobnym dokumentem elektronicznym.
Przykład: po firmowym zakupie otrzymujesz paragon z NIP. Jeśli spełnia warunki faktury uproszczonej, przechowujesz go jako dokument zakupu poza KSeF. Przy odczytywaniu paragonów z NIP do KSeF nie przesyłaj skanu ani zdjęcia paragonu jako faktury. Jeśli transakcja wymaga osobnej faktury, sprzedawca wystawia ją w KSeF, gdy obejmuje go obowiązek korzystania z systemu. Odczyt danych z wydruku nie zmienia rodzaju dokumentu.
Datę wystawienia faktury sprawdzaj względem etapów wdrożenia. Obowiązek dla dużych podatników rozpoczął się 1 lutego 2026 roku, a dla pozostałych podatników 1 kwietnia 2026 roku. Do 31 grudnia 2026 roku paragony fiskalne z NIP uznawane za faktury uproszczone pozostają wyłączone z obowiązkowego KSeF. W tym okresie podatnicy objęci obowiązkiem mogą wystawiać takie paragony poza systemem.
Próg także ma znaczenie: paragon do 450 zł brutto z NIP nabywcy może pełnić funkcję faktury uproszczonej. Przy wyższej kwocie sprzedawca wystawia fakturę, a obowiązek KSeF zależy od jego terminu wdrożenia. Nie składaj więc paragonów do wysyłki tak samo jak faktur. Najpierw rozpoznaj dokument, potem przypisz mu właściwy obieg.
Jeśli faktura została wystawiona w KSeF, szukaj jej w systemie, a nie wśród przesłanych paragonów. Rozporządzenie o ewidencji VAT przewiduje osobne oznaczenia dokumentów, w tym FP dla faktur dotyczących sprzedaży udokumentowanej paragonem. KSeF nie ocenia, czy sprzedawca prawidłowo wybrał paragon zamiast faktury. Za prawidłowe udokumentowanie transakcji odpowiadają jej uczestnicy.
Paragony fiskalne z NIP a KSeF
Paragon fiskalny z NIP to nadal dokument wystawiony przez kasę rejestrującą. NIP nabywcy pomaga ustalić, czy wydruk może pełnić funkcję faktury uproszczonej, ale nie zmienia go w fakturę ustrukturyzowaną. W codziennej pracy rozdziel więc trzy kwestie: paragon, fakturę wystawioną do paragonu oraz zapis dokumentu w ewidencji.
Przy wartości do 450 zł brutto paragon z NIP nabywcy może stanowić fakturę uproszczoną. Przy wyższej kwocie potrzebna jest odrębna faktura, jeśli nabywca jej potrzebuje. Nie wystawiaj dodatkowej standardowej faktury do tej samej transakcji, gdy paragon już pełni funkcję faktury uproszczonej. NIP na fakturze do paragonu musi odpowiadać NIP-owi wydrukowanemu przez kasę.
Okres przejściowy wpływa na sposób dokumentowania. Od 1 lutego do 31 grudnia 2026 roku podatnicy objęci obowiązkiem wystawiania faktur ustrukturyzowanych mogą wystawiać paragony uznane za faktury poza obowiązkowym KSeF. Dla objętych przepisem faktur i paragonów w tym okresie nie stosuje się art. 106h ust. 1 ustawy o VAT. Dlatego oddziel dokumenty z tego okresu od późniejszych faktur wysyłanych do systemu.
Jeśli do sprzedaży z kasy wystawiono fakturę, zachowaj dane pozwalające powiązać oba dokumenty. Art. 106h wskazuje numer paragonu i numer unikatowy kasy rejestrującej albo papierowy paragon. Przy fakturze ustrukturyzowanej do paragonu wymagane są numer paragonu oraz numer unikatowy kasy. To powiązanie ułatwia kontrolę, czy faktura dotyczy właściwej sprzedaży.
Przyjmując dokument od pracownika, odczytaj NIP, kwotę brutto i dane kasy. Następnie ustal, czy wydruk jest fakturą uproszczoną, czy tylko potwierdzeniem zakupu. Zachowaj czytelny oryginał lub jego dane w firmowym obiegu. Wartość, NIP i numer dokumentu powinny wskazywać na to samo zdarzenie gospodarcze. KSeF nie sprawdza, czy wybrano właściwy rodzaj dokumentu ani czy jego treść odpowiada rzeczywistej transakcji.
W Polsce podatnik posiadający NIP ma podstawowe uprawnienia do korzystania z KSeF. Planując obieg dokumentów, uwzględnij ten dostęp, a osobno sprawdzaj rodzaj otrzymanego dokumentu i jego powiązanie ze sprzedażą.
W Polsce sprzedawca może przed nadaniem numeru KSeF wydać potwierdzenie transakcji opatrzone kodami QR. Zachowaj taki dokument w firmowym obiegu i zestaw go z danymi zakupu. Samo potwierdzenie nie rozstrzyga, czy paragon pełni funkcję faktury uproszczonej ani czy wystawiono do niego osobną fakturę.
Czy paragon z NIP do 450 zł jest fakturą uproszczoną i czy trafia do KSeF?
Tak, paragon może być fakturą uproszczoną, jeśli zawiera NIP nabywcy, a jego kwota nie przekracza 450 zł brutto. NIP trzeba podać sprzedawcy przy zakupie. Samo późniejsze dopisanie numeru nie zmienia paragonu w fakturę. Sprawdź więc wydruk przed rozliczeniem: liczą się NIP i wartość całej należności. Paragon spełniający te warunki dokumentuje zakup bez dodatkowej faktury.
Taka faktura uproszczona nie musi zawierać nazwiska ani adresu nabywcy. Nadal powinna pozwalać ustalić sprzedawcę, przedmiot transakcji i kwoty podatku. Zachowaj paragon w dokumentacji jako dowód zakupu. Przy zakupach kilku towarów sprawdź sumę należności, a nie wartość pojedynczej pozycji. Jeśli suma przekracza 450 zł brutto, paragon nie spełnia warunku kwotowego dla faktury uproszczonej.
Paragon z NIP, także uznany za fakturę uproszczoną, nie jest wysyłany do KSeF. Do 31 grudnia 2026 roku pozostaje poza obowiązkowym systemem. Nie przesyłaj więc samego paragonu do KSeF jako faktury. Próg 450 zł brutto określa jego status dokumentacyjny, ale nie zmienia rodzaju dokumentu ani nie powoduje automatycznej wysyłki.
Od 1 stycznia 2027 roku faktury uproszczone dokumentowane wcześniej paragonem z NIP mają być wystawiane w KSeF. Przygotuj obieg tak, by paragon i wystawiona do niego faktura nie zostały potraktowane jako dwa niezależne zakupy. Gdy transakcja wymaga osobnej faktury, przekaż sprzedawcy NIP już przy zakupie. Numer na fakturze musi odpowiadać NIP-owi na paragonie.
Paragon z NIP może dawać podstawę do pełnego odliczenia VAT jako faktura uproszczona, jeśli spełnia wymagania dokumentacyjne. Nie wystawiaj do tej samej transakcji dodatkowej standardowej faktury, gdy paragon już pełni tę funkcję. Przy odczytywaniu dokumentu oddziel go od paragonu, który jest tylko potwierdzeniem sprzedaży. Uporządkuj obieg dokumentów zakupowych, aby łatwiej rozróżniać paragony i faktury przed ich dalszym przetwarzaniem.
Make It Mine: Odczyt dokumentów (OCR)
Make It Mine pomaga uporządkować cyfrowy obieg dokumentów w firmie. Odczyt dokumentów (OCR) wykorzystuje technologię rozpoznawania tekstu w zeskanowanych dokumentach i obrazach. OCR - Optical Character Recognition - technologia rozpoznawania tekstu w zeskanowanych dokumentach i obrazach. Odczyt ułatwia ograniczenie ręcznego przepisywania danych, ale nie wysyła paragonu do KSeF ani nie zmienia jego statusu.
Aby połączyć odczyt z dalszym przetwarzaniem, skorzystaj z obiegu dokumentów lub pełnej obsługi faktur KSeF z automatyzacją dekretacji AI. Rozdziel dokumenty według ich rodzaju i kieruj je do właściwego procesu.
Skontaktuj się z Make It Mine, aby omówić odczyt i obieg dokumentów w Twojej firmie.
Zaplanuj sprawny obieg dokumentów
Ustal w firmie, kto rozpoznaje rodzaj dokumentu, kto sprawdza odczytane dane i dokąd trafia poprawny zapis. Jasny podział ogranicza ryzyko, że paragon zostanie potraktowany jak faktura lub trafi do niewłaściwego procesu. Określ też, jak postępować z nieczytelnym wydrukiem i rozbieżnością między dokumentem a danymi transakcji.
Dobre odczytywanie paragonów z NIP do KSeF zaczyna się od oddzielenia rozpoznawania tekstu od oceny dokumentu. OCR pomaga wydobyć informacje z obrazu, ale pracownik powinien zatwierdzić ich przypisanie do właściwego obiegu. Zapisz te zasady w procedurze dostępnej osobom, które przyjmują, przetwarzają i rozliczają dokumenty. Dzięki temu łatwiej zachować porządek również wtedy, gdy firma zmienia sposób pracy.
Jeśli chcesz uporządkować ten proces, porozmawiaj o tym z Make It Mine. Wybierz kolejny krok, który usprawni pracę z dokumentami w Twojej firmie.
Najczęstsze pytania o paragony z NIP i KSeF
Paragon z NIP a KSeF: co zmieni się dla przedsiębiorców?
Przedsiębiorcy powinni przygotować proces, który rozdziela obsługę dokumentów kasowych i faktur w systemie. Wyznacz osobę odpowiedzialną za rozpoznanie dokumentu, kontrolę danych i przekazanie go do właściwego obiegu. Ustal też, jak zespół oznacza dokumenty wymagające dalszej obsługi. Dzięki temu jeden zakup nie zostanie przypadkowo ujęty w ewidencji na podstawie różnych dokumentów.
Co oznacza wprowadzenie obowiązku KSeF dla paragonów z NIP-em?
Trzeba uwzględnić faktury związane z paragonami w elektronicznym obiegu firmy. Sprzedawca przygotowuje dokument w wymaganej postaci, a nabywca powinien móc go odnaleźć i powiązać z zakupem. Ustal, kto monitoruje dokumenty otrzymane w systemie i jak zgłasza brakujące pozycje. Taki podział ułatwia uzgadnianie zakupów z dokumentacją wewnętrzną.
Czy każdy paragon z NIP-em musi być przesłany do KSeF?
Nie każdy paragon z NIP wymaga przesłania do KSeF. Najpierw ustal, jaką funkcję pełni dokument i czy do transakcji powstała faktura obsługiwana w systemie. Pracownik może na przykład przekazać wydruk do rozliczenia wydatku, ale nie oznacza to automatycznie wysyłki paragonu. W firmowej procedurze rozdziel przyjęcie dokumentu od jego późniejszego ujęcia w ewidencji.
Czy paragony z NIP trzeba wystawiać lub przesyłać do KSeF?
Paragon fiskalny wystawia się przy użyciu kasy, a nie przez KSeF. Nie przesyłaj jego skanu jako zamiennika faktury w systemie. Jeśli w danej sytuacji potrzebna jest faktura, obsłuż ją osobno i przypisz do właściwej transakcji. Określ, gdzie pracownicy mają przekazywać dokumenty i jak zgłaszać sprzedawcy potrzebę otrzymania faktury.
Jak odczytać dane z paragonu z NIP i zamienić je na fakturę w KSeF?
Odczytaj wydruk ręcznie albo za pomocą OCR, a następnie porównaj rozpoznane informacje z oryginałem. Sprawdź czytelność dokumentu, poprawność tekstu i zgodność pozycji z zakupem. Sam odczyt nie wystawia faktury. Przekaż dane do procesu fakturowania, a po wysłaniu sprawdź, czy system przyjął dokument. Zachowaj powiązanie faktury z pierwotnym zakupem.
Jakie dane z paragonu fiskalnego z NIP są potrzebne do wystawienia faktury ustrukturyzowanej?
Przygotuj informacje, które opisują strony transakcji i jej przedmiot oraz wartość, a także pozwalają powiązać fakturę z paragonem. Sprawdź, czy nazwy pozycji i sumy odpowiadają zakupowi oraz czy identyfikatory nie zawierają błędów odczytu. Szczególnej kontroli wymagają rozmazane wydruki i skrócone opisy towarów. Zanim dokument trafi do dalszej obsługi, porównaj odczytane dane z papierowym oryginałem.
Komentarze